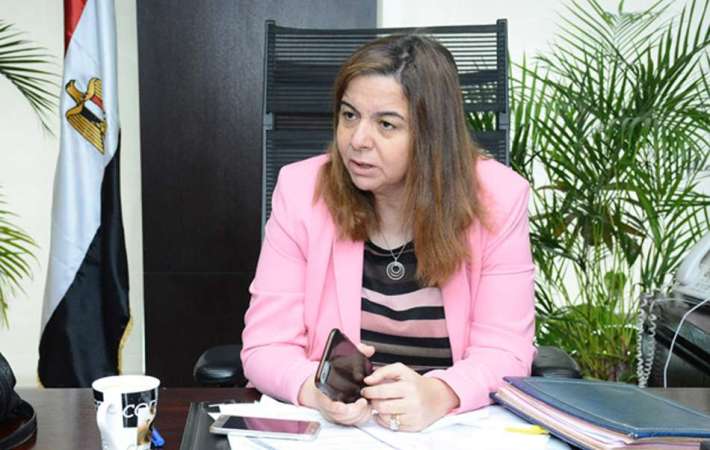
طرحت مي عبد الحميد، الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري، رؤية بشأن إنشاء صندوق لضمان مخاطر تعثر المطورين العقاريين، معتبرة أن هذه الآلية يمكن أن تدعم تنظيم السوق العقاري وترفع مستوى الثقة لدى المواطنين والمتعاملين، مع ضرورة إعدادها وفق أسس مالية واكتوارية دقيقة.
صندوق ضمان التعثر ضمن مقترحات تنظيم السوق
أوضحت مي عبد الحميد أنها عملت على ملف إنشاء صندوق لضمان مخاطر تعثر المطورين العقاريين على مدار سنوات، بالتعاون مع عدد من الزملاء، مشيرة إلى أن المقترحات التي جرى بحثها تفاوتت بين إجراءات يمكن تنفيذها بقرارات وزارية، وأخرى تتطلب إصدار تشريعات خاصة.
وأضافت أن من بين الملفات التي احتاجت إلى إطار تشريعي إنشاء صندوق لضمان مخاطر التعثر، إلى جانب قانون إنشاء اتحاد المطورين العقاريين، في إطار السعي إلى وضع آليات أكثر تنظيمًا للقطاع العقاري.
لماذا ترى مي عبد الحميد أهمية الصندوق؟
أكدت مي عبد الحميد تأييدها لفكرة إنشاء صندوق لضمان مخاطر تعثر المطورين، موضحة أن مثل هذه الآلية مطبقة في عدد كبير من دول العالم، ويمكن أن تضيف أداة جديدة إلى منظومة تنظيم السوق العقاري في مصر.
وأشارت إلى أن قانون اتحاد المطورين العقاريين استغرق فترة طويلة خلال الإجراءات المتعلقة به، معتبرة أن التوقيت الحالي قد يكون مناسبًا لصدور القانون، بالتزامن مع الحاجة إلى تطوير آليات تنظيمية للقطاع.
وتربط الرؤية المطروحة بين وجود آلية لضمان مخاطر التعثر وبين تعزيز ثقة المواطنين والمتعاملين في السوق، إلى جانب توفير إطار أكثر تنظيمًا للتعامل مع المخاطر المرتبطة بالتطوير العقاري.
أسس اكتوارية لضمان استدامة الصندوق
شددت مي عبد الحميد على أن إنشاء الصندوق، حال إقراره، يتطلب الاعتماد على أسس اكتوارية دقيقة ومدروسة، بما يضمن قدرته على الوفاء بالالتزامات التي قد يتحملها.
وترتبط هذه الأسس كذلك بالحفاظ على مصداقية الصندوق واستدامته المالية، بما يضمن أن تكون الآلية المقترحة قادرة على أداء الغرض الذي أنشئت من أجله دون الإخلال بقدرتها المالية على الوفاء بالتزاماتها.
كيف يتم تمويل صندوق ضمان مخاطر التعثر؟
أوضحت مي عبد الحميد أن الدراسات السابقة المتعلقة بإنشاء الصندوق تناولت عددًا من الجوانب المالية، من بينها تحديد نسب الاشتراكات والرسوم المطلوبة، إلى جانب دراسة تأثير هذه الرسوم على أسعار الوحدات.
وأشارت إلى أن التصور المطروح يعتمد بصورة أساسية على تمويل الصندوق من خلال رسوم تفرض على أنشطة التطوير العقاري بشكل عام، وهو ما يجعل تحديد قيمة الرسوم وآلية تحصيلها من العناصر المهمة عند وضع النظام الخاص بالصندوق.
كما يتطلب الأمر دراسة العلاقة بين قيمة الاشتراكات والتكاليف التي يتحملها المطورون، بما يضمن قدرة الصندوق على توفير الحماية المطلوبة دون زيادة الأعباء المرتبطة بالتطوير العقاري بصورة تؤثر على الأسعار.
تحقيق التوازن بين الحماية وتكلفة التطوير
أكدت مي عبد الحميد أن نجاح هذه الآلية يرتبط بتحقيق توازن بين توفير الحماية للسوق العقاري وعدم تحميل المطورين أعباء إضافية قد تنعكس على تكلفة تنفيذ المشروعات والأسعار.
وبالتالي، فإن تحديد الرسوم والاشتراكات يحتاج إلى دراسة دقيقة تضع في الاعتبار احتياجات الصندوق من جهة، وتأثير التكلفة الإضافية على أنشطة التطوير العقاري من جهة أخرى.
تصنيف المطورين ضمن منظومة تنظيمية أوسع
أشارت مي عبد الحميد إلى أن إنشاء صندوق لضمان مخاطر التعثر يمكن أن يتزامن مع وضع آليات لتصنيف المطورين العقاريين، إلى جانب عدد من المقترحات التنظيمية الأخرى.
وترى أن الجمع بين هذه الآليات يمكن أن يدعم منظومة تنظيم السوق العقاري، ويسهم في زيادة ثقة المواطنين والمتعاملين في القطاع، من خلال تطوير أدوات أكثر تنظيمًا للتعامل مع المخاطر وتقييم الشركات العاملة في السوق.
وفي هذا الإطار، يأتي صندوق ضمان مخاطر التعثر كأحد المقترحات التي طرحتها مي عبد الحميد ضمن رؤية أوسع لتطوير آليات تنظيم القطاع العقاري، مع التأكيد على ضرورة أن يستند تطبيقه إلى دراسات مالية واكتوارية واضحة.