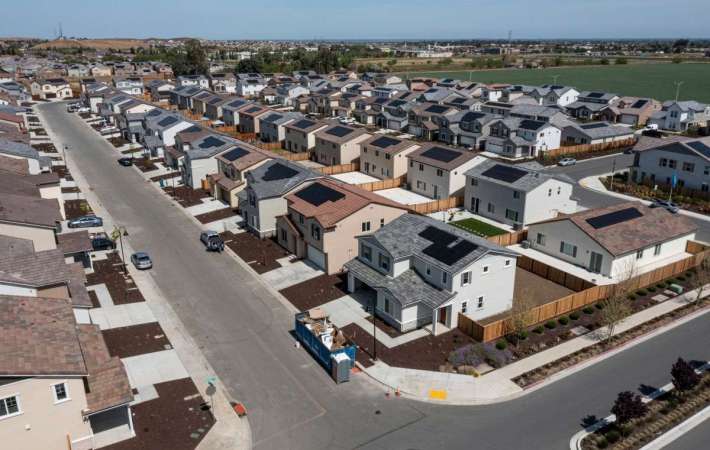
سجلت الفائدة على التمويل العقاري الثابت لمدة 30 عامًا في الولايات المتحدة 6.71%، لتصل إلى أعلى مستوى منذ يوليو 2025، في وقت تواجه فيه سوق الإسكان ضغوطًا متزايدة بسبب ارتفاع تكلفة الاقتراض، رغم استمرار أسعار المنازل في الصعود وتراجع وتيرة المبيعات.
ارتفاع تكلفة التمويل يضغط على السوق العقاري
أظهرت بيانات مؤسسة «فريدي ماك» أن صعود متوسط الفائدة العقارية تزامن مع ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل، وسط مخاوف من استمرار الضغوط التضخمية، إلى جانب زيادة احتياجات الحكومة للاقتراض والمنافسة على رؤوس الأموال.
وترتبط أسعار التمويل العقاري الأمريكية عادة بتحركات عائد سندات الخزانة لأجل 10 سنوات، الذي وصل خلال التعاملات إلى 4.818%، مسجلًا أعلى مستوى منذ نوفمبر 2023، قبل أن يتراجع إلى نحو 4.744%.
ويمثل ارتفاع الفائدة إلى 6.71% عبئًا إضافيًا على الراغبين في شراء المنازل، وبصفة خاصة المشترين للمرة الأولى، إذ تؤدي تكلفة الاقتراض الأعلى إلى زيادة القسط الشهري، وفي الوقت نفسه تقلل قيمة العقار الذي يمكن تمويل شرائه بالدخل ذاته.
كم أصبح القسط الشهري لقرض بقيمة 350 ألف دولار؟
عند افتراض الحصول على تمويل عقاري بقيمة 350 ألف دولار لمدة 30 عامًا، يصل القسط الشهري المخصص لأصل القرض والفائدة إلى نحو 2260 دولارًا عند معدل 6.71%، وذلك قبل احتساب الضرائب والتأمين ومصاريف الملكية.
وبالمقارنة مع قرض مماثل بفائدة 6%، ترتفع التكلفة الشهرية بنحو 160 دولارًا، بما يعادل قرابة 1920 دولارًا إضافية سنويًا. ولا تتضمن هذه الحسابات الدفعة المقدمة أو ضرائب الملكية أو التأمين على المنزل أو رسوم اتحادات الملاك.
أسعار المنازل تواصل الصعود رغم ضعف المبيعات
تأتي هذه الزيادة في تكلفة التمويل بينما لا تزال أسعار المنازل الأمريكية مرتفعة. ووفقًا للوكالة الفيدرالية لتمويل الإسكان، زادت الأسعار خلال الربع الثاني من 2026 بنسبة 2.1% مقارنة بالعام السابق، كما ارتفعت 0.3% على أساس فصلي، في حين لم تسجل نموًا شهريًا خلال يونيو.
وتبرز هذه البيانات فجوة متزايدة بين تكلفة شراء المنزل وتكلفة تمويله، إذ لم تتراجع الأسعار بالقدر الذي يعوض الزيادة في أعباء الاقتراض، ما يحد من قدرة شريحة من المشترين على إتمام عمليات الشراء.
لماذا يحجم ملاك المنازل عن البيع؟
لا تتوقف تداعيات الفائدة المرتفعة عند حدود الطلب، وإنما تمتد إلى المعروض أيضًا، إذ يتمسك ملايين الملاك بقروض عقارية قديمة حصلوا عليها خلال فترات انخفاض الفائدة، ما يدفعهم إلى تأجيل بيع منازلهم والانتقال إلى مساكن جديدة تتطلب تمويلًا بالسعر الحالي.
وتُعرف هذه الحالة باسم «تأثير الانغلاق داخل القرض»، حيث يصبح الانتقال إلى منزل آخر أكثر تكلفة بالنسبة للمالك، لأنه سيتخلى عن تمويل منخفض الفائدة للحصول على قرض جديد يقترب من مستوى 7%.
المعروض المحدود يمنع هبوط الأسعار
يسهم إحجام الملاك عن طرح منازلهم للبيع في تقليص المعروض من الوحدات القائمة، وهو ما يساعد على بقاء الأسعار مرتفعة رغم ضعف حركة المبيعات. وبالتالي، تعمل الفائدة المرتفعة في اتجاهين متزامنين؛ فهي تقلص قدرة المشترين على الاقتراض، وفي الوقت نفسه تشجع ملاك المنازل على الاحتفاظ بعقاراتهم.
وأظهرت أحدث بيانات مبيعات المنازل القائمة أن المبيعات انخفضت خلال يوليو بنسبة 1.7%، لتصل إلى معدل سنوي قدره 4.06 مليون وحدة، بينما ارتفع متوسط سعر المنزل بنسبة 2% سنويًا إلى 434.1 ألف دولار.
مخزون المنازل يتراجع رغم ضعف الطلب
انخفض مخزون المنازل المعروضة للبيع بنسبة 1.9% إلى 1.54 مليون وحدة، ما يعزز قدرة الأسعار على الاستمرار عند مستويات مرتفعة رغم انخفاض عدد الصفقات.
وتزداد الضغوط مع استمرار محدودية الوحدات الأقل سعرًا، وهي الفئة التي يتركز عليها اهتمام المشترين الجدد، ما يجعل ارتفاع تكلفة التمويل أكثر تأثيرًا على القدرة الفعلية للأسر على دخول السوق العقاري.
هل يملك الاحتياطي الفيدرالي مساحة لتحريك السوق؟
تضع التطورات الحالية مجلس الاحتياطي الفيدرالي أمام خيارات متباينة، إذ يمكن أن يسهم خفض الفائدة في تقليل تكلفة الاقتراض ودعم الطلب على المنازل، لكنه قد يعيد الضغوط على التضخم، بينما قد يؤدي استمرار التشديد النقدي إلى إطالة فترة الجمود التي تمر بها سوق الإسكان.
وأشار عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر إلى إمكانية توقف البنك المركزي عن رفع الفائدة إذا أكدت بيانات التضخم لشهر أغسطس استمرار تباطؤ الأسعار، إلا أن مسار السياسة النقدية سيظل مرتبطًا بالتضخم وأسعار الطاقة وحركة أسواق السندات.
3 عوامل ترسم اتجاه الفائدة العقارية
ولا تنتقل قرارات الاحتياطي الفيدرالي بصورة مباشرة أو بنفس القيمة إلى معدلات التمويل العقاري، لأن القروض طويلة الأجل تتأثر أيضًا بعوائد سندات الخزانة، وتوقعات التضخم، والمخاطر الائتمانية، فضلًا عن أوضاع سوق السندات المدعومة بالرهون العقارية.
وبناءً على ذلك، يرتبط اتجاه السوق خلال الفترة المقبلة بثلاثة عوامل رئيسية تتمثل في بيانات التضخم الأمريكية، وقرارات مجلس الاحتياطي الفيدرالي، ومسار عائد سندات الخزانة لأجل 10 سنوات. وقد يؤدي استمرار ارتفاع العوائد إلى إبقاء الفائدة العقارية قريبة من مستوى 7%.
وفي المقابل، يمكن أن يؤدي انخفاض عوائد السندات بالتزامن مع تباطؤ واضح في التضخم إلى تراجع تدريجي في تكلفة التمويل، بما قد يسمح بعودة جزء من الطلب المؤجل.
تكلفة الشراء تظل التحدي الأكبر
تعكس التطورات الأخيرة سوق إسكان أمريكية تواجه ضغوطًا متشابكة، مع ارتفاع أسعار المنازل، واقتراب تكلفة التمويل من 7%، وزيادة قيمة الأقساط الشهرية، بالتزامن مع محدودية المعروض وتراجع قدرة الأسر على توفير الدفعة المقدمة.
ورغم إمكانية انخفاض تكلفة التمويل إذا تحسنت مؤشرات التضخم وتراجعت عوائد السندات، فإن عودة المبيعات إلى الانتعاش ستظل مرتبطة أيضًا بزيادة المعروض وتوفير مزيد من المنازل المناسبة للفئات المتوسطة والمشترين للمرة الأولى.